美芯片供应链惊魂:中国稀土掌控超90%远... Latest News
中国在美国芯片产业直接供应的设备与材料中仅占约5%,却在稀土等关键材料上掌控超过90%的份额——这是美国半导体行业协会(SIA)最新报告揭示的巨大差距。报告指出,美国芯片生产依赖“深藏于上游全球供应链中的脆弱输入”。这一数据首次将中美科技战的重心从芯片制造本身,拉向更为隐蔽但致命的材料环节。美国商务部与国会近年来推动的“供应链去风险化”政策,正面临一个难以绕开的现实:直接采购来源的转移,远不等于关键矿物供应的独立。
考研资讯按总部算5%:直接供应商之外的真实份额
SIA于2026年10月9日发布报告,首度系统梳理美国芯片产业供应链的地理分布。数据显示,美国芯片制造商每年用于制造设备和材料的近270亿美元支出中,95%来自总部设在美国、欧洲和日本的企业。然而,当这些统计口径从“总部所在地”转为“实际生产地”后,美国的份额骤降至68%。SIA在报告中明确表示,供应商“往往依赖其注册国以外的生产链”,这一现象在设备和材料的精密部件环节尤为突出。
留学资讯中国份额翻五倍:从1%到5%的生产地重构
根据南华早报引述的SIA报告细节,中国在供应链中的份额按生产地计算从约1%跃升至5%,东南亚则从不足1%跳升至10%。这意味着,尽管美国企业名义上向日本或欧洲公司采购设备,但这些设备的大量零部件、精加工材料乃至组装环节,实际发生在中国及东南亚的工厂。SIA的研究主管在报告发布时指出:“按总部计算,供应链看似多元化;按生产地计算,风险图谱完全不同。”这一差异揭示了全球半导体产业高度分工的本质——多层外包模糊了真正的地理依赖。
科技热点数据透视:SIA报告揭示的美国芯片供应链关键数字
| 指标 | 按总部计算 | 按生产地计算 | 变化幅度 |
|---|
| --- | --- | --- | --- |
|---|
| 美国芯片设备材料支出 | 约95%(约256亿美元) | 68%(约184亿美元) | 下降27个百分点 |
|---|
| 中国占比 | 约1% | 5% | 增长4倍 |
|---|
| 东南亚占比 | 不足1% | 10% | 增长10倍以上 |
|---|
| 稀土关键材料依赖中国 | 数据未单列 | 超过90% | 高度集中 |
|---|
稀土杀手锏:超过九成掌控背后的战略杠杆
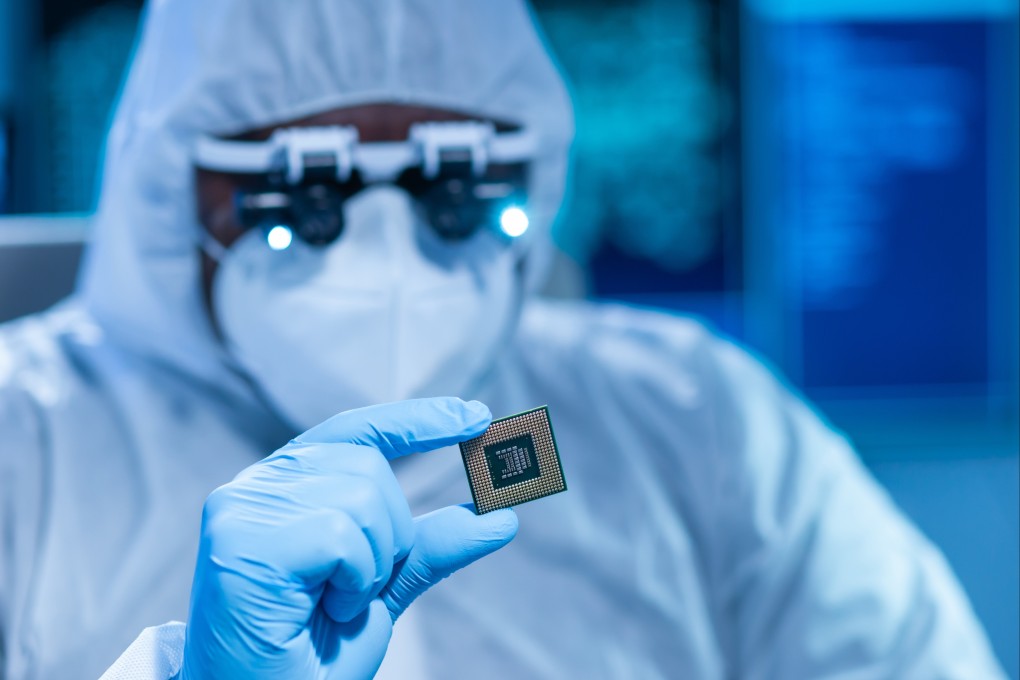
SIA报告特别警示,中国在某些芯片制造必需的稀土元素上拥有压倒性供应地位。镓、锗、钕、镨、铽等材料广泛应用于半导体抛光、蚀刻、薄膜沉积及高端封装工艺。中国目前掌握全球超过90%的稀土加工产能,这一数字远超其直接设备材料供应的5%份额。彭博社的报道援引行业分析师指出:“稀土加工是一个高度专业化的领域,中国数十年的产能积累和成本优势,使其几乎不可能在短期内被替代。”美国地质调查局的数据亦显示,中国稀土冶炼分离产品占全球产量的88%至95%。这种层级上的依赖,成为中美科技博弈中最不对称的杠杆。
数码资讯供应链脱钩困境:为何拆不散的多层依赖
尽管美国自2022年以来通过《芯片与科学法案》投入527亿美元激励本土制造,2025年进一步收紧对华先进制程设备出口限制,但SIA报告揭示的供应链现实说明“脱钩”的复杂性。一位不愿具名的美国芯片设备制造商高管对路透社表示:“我们可以在美国组装设备,但精密阀门、高纯度石英部件、特种气体容器,仍部分依赖亚洲供应商。贸易限制针对的是成品设备,而不是零部件层级。”这种多层嵌套结构使政策制定者面临的挑战远超预期——追踪每一颗螺丝钉的原产地,几乎是不可能的任务。亚洲的地缘枢纽地位因此更加凸显,东南亚作为中国之外的第二生产基地,正成为美国企业寻求替代来源的重点区域。
政策应对与产业现实:美国本土化之路的漫长与曲折
SIA在报告中呼吁美国政府扩大对稀土加工及关键材料领域的投资,并建议与日本、韩国、欧洲盟友建立联合采购机制。然而,日本经济产业省2026年的评估显示,建立完整的非中国稀土供应链至少需要8至12年时间,且初期成本将高出30%至50%。与此同时,中国在稀土出口管制上的动作日益精准,2025年底已将钐、钆、铽等7种中重稀土纳入出口许可证管理。美国商务部一名官员对外承认:“我们正与盟友讨论建立稀土战略储备,但这是一个数十年的工程,而非数年的计划。”产业界的紧迫感与政策的渐进性之间,正形成巨大的时间差。
未来展望:技术突破与战略博弈的新前线
全球半导体产业正进入一个材料领域的技术竞赛期。美国、澳大利亚、加拿大均在推进稀土替代提取技术的研发,欧洲则启动“关键原材料法案”框架下的联合采购机制。SIA报告指出,若将在美投资建厂的设备制造商与材料商纳入更紧密的供应链本地化体系,未来五年内美国可将稀土关键环节的进口依赖从90%以上降至60%左右。然而,这一切取决于持续的政策支持、产业投资以及盟友间的协调效率。
Q1: 为什么中国在芯片设备材料直接供应中仅占5%,却被视为关键瓶颈?
A1: 因为芯片制造的核心瓶颈在于稀土等单一来源材料,而非设备整机。中国在稀土加工环节的全球份额超过90%,镓、锗等材料的出口管制可以直接卡住半导体制造的光刻、蚀刻环节,即使设备从美国或日本采购,其内部精密部件和材料仍高度依赖中国供应链。
Q2: 美国芯片产业“去中国化”需要多长时间?
A2: 按SIA及日本经济产业省的评估,设备组装环节的本土化可能在未来3至5年实现部分转移,但稀土加工、特种材料供应的完整替代需要8至12年,且成本将增加30%至50%。短期内的现实是,即便政策加码,美国芯片业对中国的深层材料依赖仍将持续至少一个十年。
2026年10月发布的这份SIA报告,将中美芯片博弈的焦点从先进制程的制造设备,延伸至更为隐蔽的稀土与材料战场。对于政策制定者而言,真正的供应链安全并非简单地更换采购名单,而是要在长达十年的周期内重建整套材料生态。中国的资源优势与美国的创新动能,将在这一多维供应链竞争中持续碰撞,重新定义全球半导体产业的地理版图与权力结构。
Related Articles - 手游推荐
SIA报告显示,尽管中国仅占美国芯片设备材料直接供应约5%,却在稀土等关键材料掌控超90%份额。深度解析供应链脱钩的结构性困境与未来的漫长博弈。